经济效果评价指标
graph LR
id1((经济效果评价指标)) --> 静态指标 & 动态指标
静态指标 ---> 静态投资回收期
动态指标 --> 收益型 & 费用型
收益型 --> 净现值 & 净现值指数 & 净年值 & 内部收益率 & 动态投资回收期
费用型 --> 费用现值 & 费用年值
一、静态指标
静态投资回收期 Payback period:项目各年的净收入将全部投资收回所需的期限
投资回收期 为项目累积净现金流量首次为非负值的年份 现金流入量 现金流出量 第 t 年的净现金流量
总投资收益 ROI Return on investment
正常年份的息税前利润与投资总额的比值:投资所创造的收益额
资本金净利润 ROE Return on Equity
正常年份的年净利润与项目资本金的比值,单位资本金所创造的收益额
二、动态指标
考虑资金时间价值
收益型
净现值 NPV Net Present Value
按一定的折现率,将各年的净现金流量折现到期初的现值之和,考察资金利用的效果,总投资所能带来的净现值
基准折现率
净现值指数 NPVI 项目净现值与项目投资的现值之比
考察资金利用的效率,单位投资所能带来的净现值
净现值最大准则:NPV 越大的方案相对越优
项目投资现值
净收入现值
规模经济原理
各年净收入
净年值 NAV 项目寿命期内每年的等额的超额收益
将净现值按照一定的折现率分摊到项目寿命中的每一年
费用型
不看收益,比较花费的多少,费用现值或费用年值最小的为优
费用现值 PC :将花费折现到初年作为现值,进行比较
费用年值 AC:将费用现值摊销到所有年限
选购哪台设备?
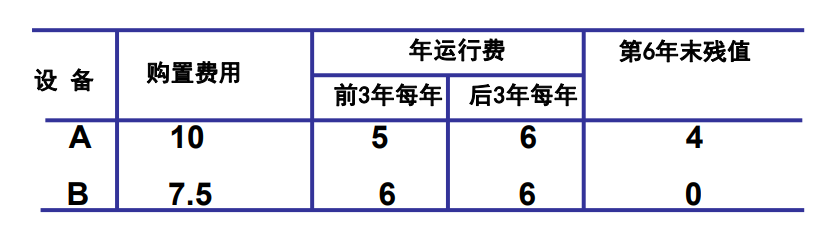
计算 AC PC
对 A 设备
PC=10+5 (P/A, 15%, 3)+6 (P/A, 15%, 3)(P/F, 15%, 3)-4 (P/F, 15%, 6)
AC=PC (A/P, 15%, 6)
求 AC 是已知现值 (PC), 求年金
用 AC=PC (A/P, i, n)
还要注意计算 PC 时, 残值是资金的回收, 要作为减项减去
始终注意 资金的时间价值
内部收益的试插法
内部收益报酬率
- 即在项目寿命期内,项目始终处于“偿付”未被收回的投资的状况
- 项目寿命期内没有回收投资的盈利率
折现率临界值
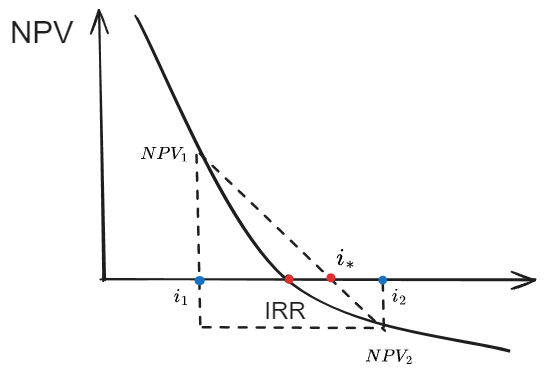
注意找距离最近的一正一负的两个NPV
与基准折现率
对非常规项目:
动态投资回收期
计算各年净现金、累积净现值
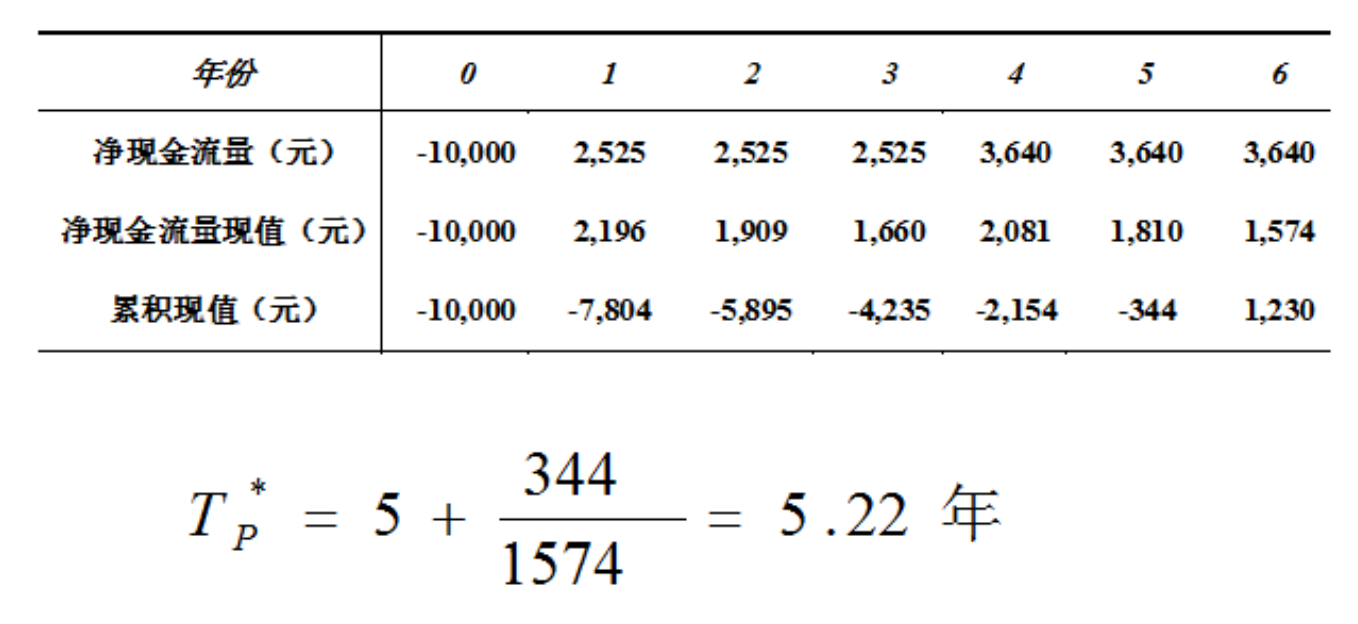
- 计算净现金流量
- 根据净现金流量折现到期初,得到净现金流量现值
- 再计算累积现值
比静态投资回收期要长, 考虑时间价值,损失
基准动态回收期